

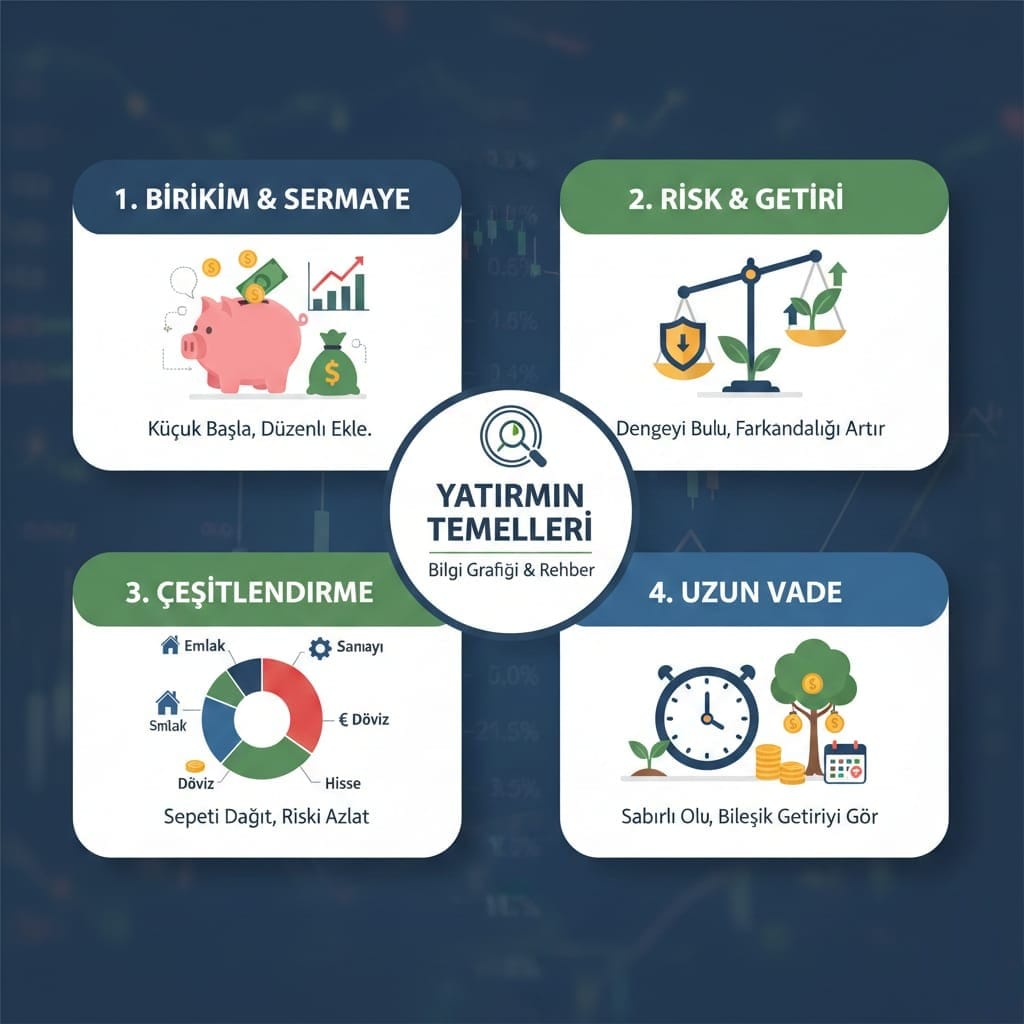
Giriş: “Yatırıma Başlamak” Neyi Çözer, Neyi Çözmez?
Yatırım yapmak, tek bir hamleyle hayatı değiştiren bir sihirli değnek değildir. Ama doğru yapılırsa; enflasyonun satın alma gücünü eritme etkisini azaltmaya, gelecekteki hedefleri daha planlı şekilde finanse etmeye ve gelir–gider dengesini sürdürülebilir hâle getirmeye yardımcı olabilir.
Yeni başlayanların en büyük yanılgısı, yatırımın sadece “hangi aracı alacağım?” sorusuyla başlamasıdır. Oysa yatırım;
- risk–getiri,
- vade,
- likidite,
- enflasyon,
- psikoloji,
- portföy dağılımı
gibi temel taşlar oturmadan “araç seçimi” yapmak, çoğu zaman gereksiz stres üretir.
Bu rehberde sıfırdan başlayıp, sağlam bir çerçeve kuracağız.
Bilgilendirme Notu: Bu içerik genel bilgilendirme amaçlıdır. Buradaki bilgiler yatırım danışmanlığı kapsamında değildir. Her yatırım kararı kişisel risk tercihinize ve finansal durumunuza göre değerlendirilmelidir.
Bölüm 1: Yatırımın Temelleri – Sağlam Bir Başlangıç İçin Gerekenler
1.1 Risk–Getiri Dengesi: Finansın Değişmeyen Kuralı
Finans dünyasında en istikrarlı gerçeklerden biri şudur: Getiri potansiyeli yükseldikçe risk de artar.
Daha yüksek kazanç ihtimali; daha yüksek dalgalanma, belirsizlik ve kısa vadede değer kaybı ihtimali demektir.
Aşağıdaki tablo, yeni başlayanlar için risk-getiri mantığını sade biçimde gösterir (genel yaklaşım):
Tablo 1 — Yaygın Varlık Türlerinde Risk–Getiri ve Dalgalanma Eğilimi (Genel)
Bu tablo “kesin böyle olur” demek değildir; sadece yeni başlayanların çerçeve kurması içindir.
1.2 Vade: Yatırımların Yol Haritası
Vade, yatırımın ne kadar süreyle elde tutulacağını ve dalgalanmaların ne kadar tolere edilebileceğini belirler.
- Kısa vade (0–12 ay): Öncelik genellikle sermaye korunumu ve likiditedir.
- Orta vade (1–5 yıl): Hem büyüme hem denge arayışı öne çıkar.
- Uzun vade (5+ yıl): Zaman, dalgalanmaları “yumuşatan” bir faktör olabilir; bileşik etki daha görünür hâle gelir.
Tablo 2 — Hedefe Göre Vade Eşleştirme (Örnek)
1.3 Likidite: Ani Durumlar İçin Güvenlik Şeridi
Likidite, bir varlığın ne kadar hızlı ve kayıpsız nakde çevrilebildiğini anlatır.
Yeni başlayanlar için kritik nokta: “Yatırım yapıyorum” diyerek, acil ihtiyaç parasını dalgalı araçlara koymak.
Tablo 3 — Likidite Karşılaştırması (Genel)
1.4 Enflasyon: Paranın Sessiz Tehdidi (Temsili Hesapla)
Enflasyon, paranın satın alma gücünü azaltır. Nominal olarak paranız aynı görünürken, gerçek alım gücü düşebilir.
Temsili Örnek
- Başlangıç birikimi: 100.000 TL
- 1 yıl sonra fiyatlar ortalama: %50 artmış olsun (temsili)
Bu durumda, 100.000 TL’nizin alım gücü yaklaşık olarak düşer.
En basit anlatımla: Aynı sepete artık daha az ürün sığar.
Tablo 4 — Reel Getiri Mantığı (Temsili)
Bu “her zaman böyle olur” demek değildir; amaç, reel getiri fikrini netleştirmektir.
1.5 Kişisel Finansal Analiz: Kendini Tanımadan Yola Çıkma
Yatırıma başlamadan önce şu 5 soru cevaplanmalı:
- Hedefim ne? (Acil fon, eğitim, ev, emeklilik…)
- Bu hedefe kaç ay/yıl var?
- Aylık düzenli ayırabileceğim tutar ne?
- Dalgalanmaya psikolojik dayanıklılığım nasıl?
- Borçlarım ve sabit giderlerim yatırım planımı engelliyor mu?
Tablo 5 — “Benim Profilim” Mini Değerlendirme (Dolu Örnek)
Bölüm 2: Kısa Vadeli (0–1 Yıl) Stratejiler – Güvenlik ve Esneklik
Kısa vadede amaç çoğu zaman:
- “Parayı büyütmek” değil,
- parayı korumak + erişilebilir tutmak + planlı ilerlemektir.
2.1 Vadeli Mevduat Benzeri Yaklaşımlar (Mantık ve Kullanım)
Kısa vadede düzenli faiz/gelir yapısı olan araçlar, yeni başlayanların “plan” duygusunu güçlendirebilir. Buradaki kritik konu: enflasyon yüksekse reel getiri sınırlı kalabilir.
Senaryo (Temsili)
- Anapara: 150.000 TL
- Süre: 6 ay
- Yıllık oran: %40 (temsili)
Basit yaklaşım: 6 ay ≈ yılın yarısı → 150.000 × %40 × 0.5 ≈ 30.000 TL (vergiler/masraflar hariç, temsili)
Tablo 6 — Kısa Vade “Koruma Odaklı” Örnek Plan
2.2 Kısa Vadeli Devlet/Şirket Borçlanma Araçları Mantığı (Genel)
Devletin ve şirketlerin nakit yönetimi için çıkardığı kısa vadeli borçlanma araçları, dalgalı piyasalara girmek istemeyen yatırımcıların “orta çizgisi” olabilir. Ancak her ürünün:
- vade koşulları,
- fiyatlama yapısı,
- likiditesi,
- ihraççı riski
farklıdır.
Tablo 7 — Kısa Vade Araçların Genel Karşılaştırması (Dolu)
Burada isim/kurum/oran verme yerine mantık verdim; çünkü detaylar zamanla değişebilir.
2.3 Repo Mantığı (Çok Kısa Vade)
Repo benzeri işlemler, “bugün değerlendir–çok yakında nakde dön” mantığıyla çalışır. Yeni başlayan için kritik nokta: kısa vade = hedefe uygunluk; “yüksek kazanç” beklentisiyle değil, “park alanı” gibi düşünmek.
2.4 Altın: Kısa Vadede de Kullanılır mı?
Altın, bazı yatırımcılar için “dengeleyici” görülebilir. Ancak kısa vadede de dalgalanabilir.
Senaryo (Temsili)
- Gram altın 2.500 TL → 3.000 TL oldu
- Yaklaşık değişim: %20
Tablo 8 — Altın İçin Kullanım Senaryosu (Dolu)
2.5 Döviz: Kısa Vadede Koruma mı, Spekülasyon mu?
Döviz, bazı yatırımcılar tarafından “kur riski”ne karşı korunma amaçlı tutulabilir. Ama kısa vadede kur hareketi ters yönde olursa dalgalanma yaşanabilir.
Tablo 9 — Döviz Kullanım Çerçevesi (Dolu)
Bölüm 3: Orta Vadeli (1–5 Yıl) – Büyüme ve Denge
Orta vadede yatırımcı, kısa vadeye göre daha fazla dalgalanmayı tolere edebilir. Bu da daha dengeli büyüme stratejilerini mümkün kılar.
3.1 Borsa/Hisse Mantığı (Yeni Başlayan Diliyle)
Hisse senedi, bir işletmeye ortaklık fikridir. Kısa vadede fiyatlar haber akışıyla oynayabilir; orta vadede ise şirket performansı daha belirleyici olabilir. Yine de dalgalanma her zaman mümkündür.
Senaryo (Temsili)
- 60 TL’den alınan hisse 3 yıl sonra 85 TL
- Aradaki fark: 25 TL → yaklaşık %41,6
- Eğer bu süreçte temettü/dağıtım gibi nakit akışları olduysa, toplam etki değişebilir (şirketten şirkete farklıdır).
Tablo 10 — Orta Vadede Hisseye Yaklaşım “Kontrol Listesi”
3.2 Yatırım Fonları: “Tek Tek Seçmek” İstemeyenler İçin Mantık
Fonlar, profesyonel yönetim ve çeşitlendirme yaklaşımıyla yeni başlayanlara yapı kurdurabilir. Her fonun stratejisi farklı olabilir (hisse, borçlanma, altın vb.).
Tablo 11 — Fon Tipi ve Kullanım Amacı (Dolu, Genel)
3.3 Kripto Varlıklar: “Portföy Baharatı” Mantığı
Kripto varlıklar çok yüksek dalgalanma gösterebilir. Yeni başlayanlar için en kritik yaklaşım:
- tüm portföyü değil,
- çok sınırlı bir parçayı (kişisel risk algısına göre)
değerlendirmek ve “kayıp ihtimalini” baştan kabul edebilmek.
Tablo 12 — Kriptoya Yaklaşım Çerçevesi (Dolu)
Bölüm 4: Uzun Vadeli (5+ Yıl) – Bileşik Etki, Disiplin ve Zaman
Uzun vadede “mucize” gibi görünen şey çoğu zaman mucize değildir: düzenli katkı + zaman + davranış disiplini.
4.1 Bileşik Etkiyi Anlamak (Temsili Senaryo)
Diyelim ki her ay düzenli katkı yapıyorsunuz. Getiri her yıl aynı olmaz; bazı yıllar iyi, bazı yıllar zayıf olabilir. Ama uzun vadede “istikrarlı plan” daha anlamlı hâle gelebilir.
Tablo 13 — Düzenli Yatırımın Mantığı (Temsili)
Burada kesin bir toplam vermiyorum; çünkü getiriler sabit değildir. Ama amaç, düzenli katkının önemini vurgulamak.
4.2 Gayrimenkul Mantığı (Uzun Vade)
Gayrimenkul; kira geliri, kullanım değeri ve uzun vadeli değer değişimi gibi bileşenlere sahiptir. Ama:
- likiditesi düşüktür,
- alım-satım masrafları olabilir,
- bölgesel riskler taşır.
Tablo 14 — Gayrimenkul “Artı-Eksi” Dengesi (Dolu)
4.3 BES Mantığı (Genel)
BES; uzun vadeli birikim disiplini için kullanılan bir çerçeve olabilir. Sistem detayları ve teşvik yapıları zaman içinde değişebileceği için burada “oran” vermeden mantığı anlatıyorum:
- düzenli katkı,
- uzun vadeli hedef,
- disiplin mekanizması,
- fon seçimi ve risk profili.
Bölüm 5: Portföy Yönetimi – Akıllı Dağılım ve Risk Dengesi
5.1 “Önce Acil Durum Fonu” Kuralı
Yatırım planının temeli: acil durum fonu.
Acil fon olmadan dalgalı varlıklara giren yatırımcı, piyasa düştüğünde “zararla satmak zorunda kalma” riski yaşar.
Tablo 15 — Acil Durum Fonu Hedefi (Dolu Örnek)
5.2 Yatırımcı Profiline Göre Örnek Portföy Dağılımları (Temsili)
Aşağıdaki dağılımlar örnektir; kişiye göre değişir.
Tablo 16 — Profil Bazlı Portföy Örnekleri (Dolu)
“Yüksek volatilite” kısmı herkes için uygun değildir; bu satır sadece çerçeve vermek içindir.
5.3 Çeşitlendirme: Tek Sepet Riskini Azaltma
Çeşitlendirme;
- varlık sınıfı (altın–döviz–hisse–fon–nakit),
- sektör,
- vade,
- (mümkünse) coğrafya
gibi katmanlarda yapılabilir.
Tablo 17 — Çeşitlendirme Katmanları (Dolu)
5.4 Risk Yönetimi: “Kazanmak” Kadar “Kaybetmemek” de Plan İster
Yeni başlayanların yaptığı hata: Sadece “getiri” konuşmak. Oysa risk yönetimi; finansal sürekliliğin anahtarıdır.
Tablo 18 — Risk Yönetimi İçin 10 Pratik Kural (Dolu)
5.5 Duygusal Kontrol: Panik Satış ve FOMO Tuzağı
Yatırımda çoğu kayıp, “bilgi eksikliğinden” değil; davranış hatalarından gelir.
- FOMO: “Kaçırıyorum” duygusuyla plansız alım
- Panik satış: Geçici düşüşte plansız satım
- Aşırı kontrol: Her gün bakıp stres büyütmek
Tablo 19 — Duygu → Davranış → Sonuç Zinciri (Dolu)
5.6 Otomatik Yatırım ve Teknoloji Kullanımı (Düzen Disiplini)
Teknoloji; bütçe, harcama kategorileri, otomatik birikim gibi konularda yardımcı olabilir. Ama “otomasyon” bile yanlış planı doğru yapmaz; önce plan gerekir.
Tablo 20 — Otomasyonla Disiplin Kurma (Dolu)
Bölüm 6: Uygulanabilir “Başlangıç Planı” (30 Günlük Çerçeve)
Bu bölüm, yeni başlayanların en çok ihtiyaç duyduğu şey: “Somut olarak ne yapacağım?”
Tablo 21 — 30 Günlük Başlangıç Yol Haritası (Dolu)
Bölüm 7: Sık Sorulan Sorular
“En iyi yatırım hangisi?”
Kişiden kişiye değişir. En iyi yatırım, genelde hedefe, vadeye ve risk toleransına uygun olandır.
“Az parayla anlamı var mı?”
Düzenli katkı, küçük tutarlarda bile davranış disiplini kurar. Sonuçlar piyasa koşullarına bağlıdır; amaç önce sistemi kurmaktır.
“Tabloları dolu vermek AdSense için sorun olur mu?”
Hayır; tablolar bilgilendirici olduğu ve yanıltıcı vaat içermediği sürece genellikle sorun olmaz. Kritik nokta:
- “Kesin kazandırır”, “garantili”, “en yüksek getiri” gibi iddialardan kaçınmak,
- Oranları “temsili” belirtmek,
- Yatırım tavsiyesi olmadığını açık yazmaktır.
Son Not
Bu rehberin ana hedefi, “şunu al bunu sat” demek değil; yatırımın temellerini oturtmak, vade–risk–likidite dengesini kurmak ve portföy mantığını anlaşılır hâle getirmektir.