

2026’ya yaklaşırken bankacılık sektörü, yalnızca “mobil uygulama geliştirmek” gibi dar bir dijitalleşme tanımının çok ötesine geçti. Yeni dönemde bankacılık; veri ekonomisi, yapay zekâ destekli karar süreçleri, açık bankacılık (API ekosistemi), dijital kimlik ve siber güvenlik, CBDC/dijital para tartışmaları ve regülasyonların anlıklaşması ile birlikte daha büyük bir dönüşüm yaşıyor.
Bu dönüşümün en kritik tarafı şudur:
Bankalar artık sadece “finansal ürün satan kurumlar” değil; müşterinin finansal yaşamını yöneten platformlar hâline gelmek zorunda. Rekabet yalnızca bankalar arasında değil; fintech’ler, dijital cüzdanlar, ödeme kuruluşları, süper-app’ler ve teknoloji şirketleriyle aynı sahada yaşanıyor.
Aşağıdaki 5 değişim, 2026 perspektifinde bankacılığı en güçlü biçimde yeniden şekillendiren ana kırılımlar olarak öne çıkıyor.
Bilgilendirme Notu (Önemli): Bu içerik genel bilgilendirme amaçlıdır; yatırım tavsiyesi, kesin tahmin veya yönlendirme değildir. Finansal kararlar kişisel risk profilinize ve güncel mevzuata göre değerlendirilmelidir.
0) 2026’ya Doğru Küresel Fotoğraf: Bankacılık Neden “Platform Savaşı”na Döndü?
Bankacılıkta yeni dönemi hazırlayan baskılar genelde aynı havuzdan besleniyor:
- Müşteri beklentisinin yükselmesi: 7/24 hizmet, anlık transfer, akıllı bütçe takibi, kişiselleştirme
- Marj baskısı: kredi/mevduat marjlarının daralması, maliyet artışı
- Regülasyon yoğunluğu: AML/KYC, veri gizliliği, model yönetimi, açık bankacılık standartları
- Siber risklerin büyümesi: dolandırıcılık, kimlik avı, hesap ele geçirme, API saldırıları
- Fintech rekabeti: daha hızlı ürün, daha iyi kullanıcı deneyimi, daha esnek fiyatlama
Tablo 1 — 2026 Bankacılık Trend Haritası (Özet Radar)
1) Büyük Değişim: Yapay Zekâ ile “Karar Bankacılığı” Dönemi
Operasyondan Stratejiye Geçiş
2026’da yapay zekâ, bankacılıkta sadece “chatbot” ya da “süreç otomasyonu” değil; risk, fiyatlama, müşteri deneyimi ve uyum tarafında daha sistematik bir rol üstleniyor. Buradaki kritik ayrım şudur:
- Otomasyon: İş yükünü azaltır
- Karar destek: Bankanın “neye, kime, nasıl” karar verdiğini değiştirir
1.1 Kredi ve Risk Analizi: “Tek Skor”dan “Çoklu Sinyal”e
Geleneksel kredi yaklaşımı daha sınırlı veri setleriyle çalışır. Yeni yaklaşım daha çok:
- gelir-gider akışı
- ödeme davranışı
- istikrar (düzenli gelir/harcama)
- sektör ve makro risk değişkenleri
- dolandırıcılık sinyalleri
gibi “çoklu sinyal” üzerinden değerlendirmeye kayar.
Örnek Senaryo (temsili):
Aynı gelir seviyesinde iki müşteri düşünün. Biri düzensiz harcamalar ve sık gecikme sinyali gösteriyor, diğeri düzenli nakit akışı ve düşük risk paterni sergiliyor. Yeni model, iki müşteriyi “aynı gelir = aynı risk” gibi düzleştirmek yerine ayrıştırır.
Tablo 2 — Yapay Zekâ Kullanım Alanları (Banka İçinde)
1.2 Model Riski: “AI var” demek “güvenli” demek değildir
AdSense ve “güvenli içerik” açısından da en güçlü yaklaşım: AI’ı mucize gibi sunmamak. Çünkü her model:
- veri kalitesine bağlıdır,
- yanılabilir,
- yanlış pozitif üretebilir,
- açıklanabilirlik gerektirir.
Bu yüzden 2026’da bankacılıkta öne çıkan kavramlardan biri:
Model Yönetişimi (Model Governance)
Tablo 3 — AI Model Yönetişimi Kontrol Listesi (Örnek)
2) Büyük Değişim: Açık Bankacılık ve API Ekosistemi
“Kapalı Kutu Banka”dan “Bağlanabilir Platform”a
Açık bankacılık; 2026’ya giderken sadece “hesapların tek ekranda görünmesi” değil, aynı zamanda:
- ödeme başlatma,
- çoklu banka entegrasyonu,
- yeni iş birlikleri,
- daha hızlı ürün geliştirme
gibi platform ekonomisi mantığını güçlendirir.
2.1 Neden kritik? Çünkü müşteri “bankayı” değil “deneyimi” seçiyor
Müşteri açısından hedef basit:
- Tüm finansal görünürlük
- Tek uygulamada kontrol
- Daha az sürtünme (login/OTP/menü karmaşası)
- Daha fazla kişiselleştirme
Tablo 4 — Kapalı Ekosistem vs Açık Ekosistem
2.2 Örnek Kullanım: “Tek Panel Finans Yönetimi”
Bireysel kullanıcı örneği (temsili):
- Banka A: maaş
- Banka B: kredi kartı
- Banka C: yatırım hesabı
Açık bankacılık entegrasyonu ile kullanıcı; gelir-gider, borç, tasarruf ve hedef takibini tek panelden yapar.
KOBİ örneği (temsili):
- 4 farklı bankada hesap
- günlük tahsilat + ödemeler
Açık bankacılık ile: mutabakat, nakit akışı, tahsilat takibi otomatikleşir.
Tablo 5 — Açık Bankacılık Ürün Fikirleri (Politika Uyumlu)
3) Büyük Değişim: Müşteri Deneyimi Yarışı
Banka Uygulaması “Finansal Koç”a Dönüşüyor
2026 müşteri deneyimi, “arayüz güzel mi?” sorusundan çıkıp şuraya geliyor:
Bu banka benim finansal hayatımı gerçekten kolaylaştırıyor mu?
3.1 Kişiselleştirilmiş Finansal Yaşam Yönetimi
2026 yaklaşımında kişiselleştirme; sadece isimle hitap değil:
- harcama kategorileri
- hedef bazlı birikim
- borç planı
- risk uyarıları
- bütçe “erken alarm” sistemi
gibi davranışsal finans temelli özelliklere evriliyor.
Örnek (temsili):
“Bu ay market harcamanız son 3 aya göre %25 arttı. İsterseniz haftalık limit belirleyelim.”
Bu dil yargılayıcı değil, yardımcı olduğunda müşteri sadakatini güçlendirir.
Tablo 6 — “Finansal Koç” Deneyimi İçin Özellik Seti
4) Büyük Değişim: Dijital Para (CBDC), Tokenizasyon ve Kripto Düzenlemeleri
Bankacılığın “Para Rayları” Yenileniyor
2026’da dijital para tartışmaları ve regüle dijital varlık yaklaşımı; bankacılığın altyapısını etkileyen bir diğer başlık. Burada en güvenli anlatım:
- kesin sonuç iddiası yok
- senaryo bazlı değerlendirme var
- riskler ve belirsizlikler açık
4.1 CBDC Bankaları Nasıl Etkileyebilir? (Senaryo Mantığı)
CBDC (Merkez Bankası Dijital Parası) tartışmaları; ödeme sistemleri, takas/uzlaşma, maliyet ve izlenebilirlik gibi alanlarda etkiler doğurabilir.
Tablo 7 — CBDC Etki Matrisi (Senaryo)
4.2 Kripto/Dijital Varlıklar: “Regüle Entegrasyon” Yaklaşımı
Bankaların dijital varlıklarla ilişkisi; güvenli saklama, raporlama, risk uyarıları, müşteri bilgilendirme gibi çerçevelerle ele alındığında daha sürdürülebilir görünür.
Politika uyumu için kritik nokta: “Kesin kazanç” dili yok. “Yükselecek” yok. “Garanti” yok.
Varsa: risk, volatilite, bilgilendirme, düzenleme.
5) Büyük Değişim: Siber Güvenlik ve Dijital Kimlik
Bankaların En Büyük Sınavı “Güven”in Dijitalleşmesi
2026’da bankacılıkta büyüyen alanlardan biri: kimlik doğrulama + davranışsal güvenlik + API güvenliği. Çünkü dolandırıcılık artık sadece “şifre çalmak” değil; sosyal mühendislik, sahte uygulama, SIM swap, hesap ele geçirme gibi çok katmanlı yöntemlerle ilerliyor.
5.1 Zero Trust + Davranış Analitiği
Modern yaklaşım:
- “Herkes potansiyel risk” gibi sert bir dil değil,
- “Her işlem bağlama göre doğrulanır” yaklaşımıdır.
Tablo 8 — Yaygın Dijital Tehditler ve Önlemler (Örnek)
2026’nın Görünür Diğer Kırılımları (Derinlemesine Ek Bölümler)
Aşağıdaki başlıklar “ilk 5 değişimi” besleyen, bankacılığın arka plan mimarisini dönüştüren alanlar:
A) Şubesiz Bankacılık ve Şube Rolünün Değişimi
Şube sayısı azalırken, kalan şubelerin rolü:
- gişe → danışmanlık
- operasyon → ilişki yönetimi
şeklinde dönüşebilir.
Tablo 9 — Şube Modeli Dönüşümü (Örnek)
B) Regülasyonlar: Daha Dijital, Daha Anlık
Uyumun yönü:
- daha hızlı raporlama
- daha sık denetim
- daha yüksek veri sorumluluğu
Tablo 10 — 2026 Uyum Başlıkları (Örnek)
C) Gelir Modeli: “Ürün Satışı”ndan “Hizmet Paketi”ne
Kredi marjı baskılandıkça bankalar:
- premium paketler
- abonelikli finans asistanı
- kurumsal API hizmetleri
gibi yeni gelir kalemlerini büyütmeye çalışabilir.
Tablo 11 — Gelir Modeli Dönüşümü (Örnek)
D) Veri Ekonomisi: Veriyi İşleyen Banka Öne Çıkar
Veri; ürün tasarımını hızlandırır, risk yönetimini keskinleştirir, kişiselleştirmeyi mümkün kılar. Ama aynı zamanda büyük sorumluluk doğurur.
Tablo 12 — Veri Yönetişimi (Örnek)
E) Banka Çalışanı Profili: Finans + Teknoloji Melezi
2026’da bankalarda daha çok:
- veri analisti
- siber güvenlik uzmanı
- ürün tasarımcısı (UX)
- uyum teknolojileri (RegTech)
profilleri öne çıkar.
Tablo 13 — Yeni Nesil Roller (Örnek)
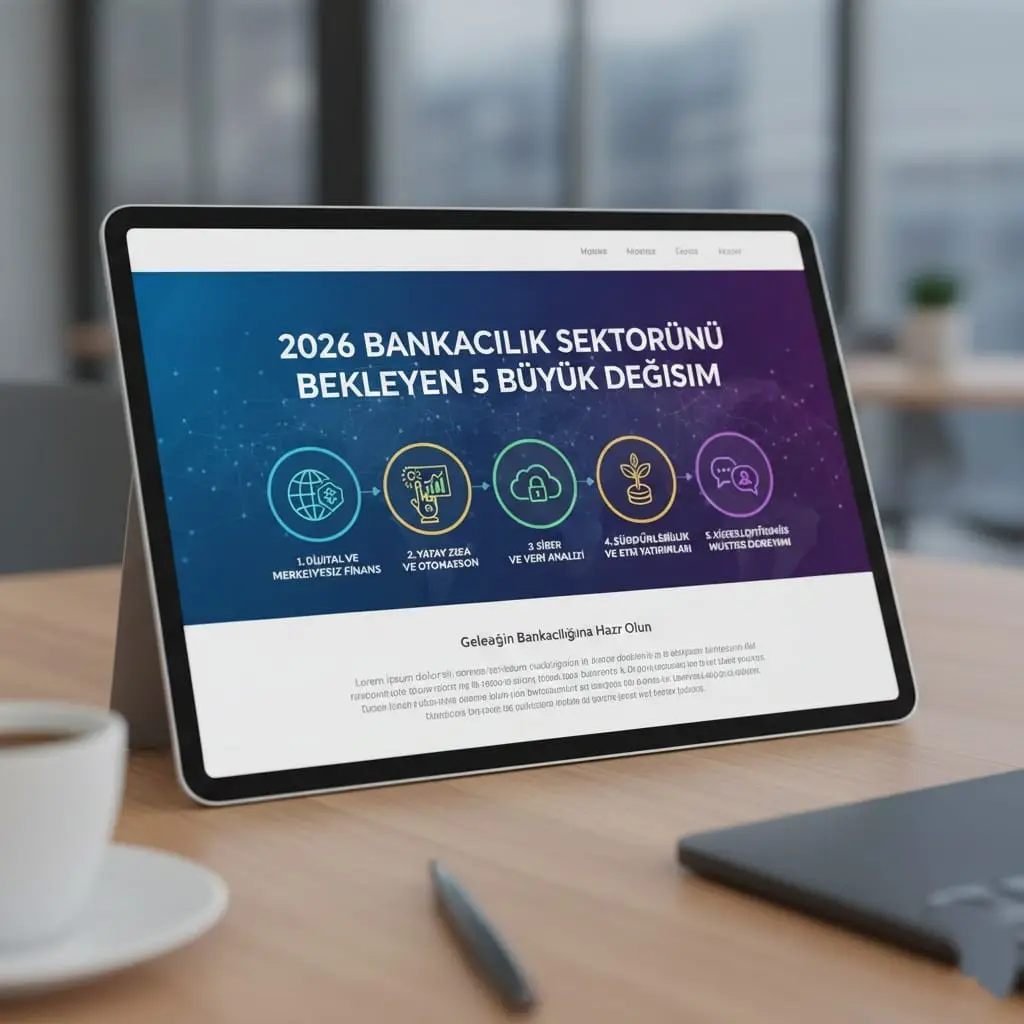
“5 Büyük Değişim” Özeti
2026 bankacılığının ana hikâyesi şu 5 kırılımda birleşiyor:
- AI ile karar bankacılığı: Operasyon değil, karar kalitesi dönüşüyor
- Açık bankacılık ve API ekosistemi: Banka “bağlanabilir platform”a evriliyor
- Müşteri deneyimi = finansal yaşam yönetimi: Uygulama “finansal koç”a dönüşüyor
- Dijital para/CBDC ve regüle dijital varlık gündemi: ödeme rayları yenileniyor
- Siber güvenlik ve dijital kimlik: güven, ürün kadar önemli hâle geliyor
Son Bölüm
Bu metin “güçlü sinyal” vermek için şu çizgiyi korur:
- Kesin kazanç/garanti yok
- Kesin kur/faiz tahmini yok
- Yönlendirme yok (“şunu al”, “bunu yap”)
- Bilgilendirme + risk + senaryo dili var
- Tablolar temsili ve açıklamalı
- Bilgilendirme notu mevcut